Qué ocultar en un justificante bancario al compartirlo
En esta página
En un justificante bancario suelen sobrar el IBAN completo, el saldo y los movimientos ajenos al trámite. Lo que se comprueba es el importe, la fecha y el concepto, así que confirma esos campos con quien lo recibe antes de cubrir nada.
Un justificante de transferencia se comparte para demostrar una cosa muy concreta, que un pago se hizo. El documento que genera el banco, en cambio, trae bastante más, como tu IBAN completo, a veces el saldo, otros movimientos y los datos de la otra parte. Nada de eso interviene en la comprobación y todo ello se queda archivado donde acabe la copia. Esta guía repasa qué campos suele llevar el documento, cuáles quedan fuera de lo que se comprueba y cómo preparar la copia.
Los tres datos que más sobran
- El IBAN completo. Es el dato más reutilizable de la hoja y casi ningún trámite lo necesita entero. Si hace falta una referencia de la cuenta, los últimos dígitos la identifican.
- El saldo. Salvo que el trámite consista en acreditar solvencia, el saldo no forma parte de lo que se comprueba. En un justificante de pago no pinta nada.
- Los movimientos ajenos al trámite. Si el documento que te da el banco es una hoja de movimientos y solo importa uno, el resto de filas retrata tu mes entero. La lista completa tiene su propia guía, sobre qué tapar en un extracto bancario.
Revisa también los datos de la otra parte de una transferencia, porque su nombre y su cuenta son datos personales de un tercero, y cualquier código o referencia interna que el receptor no vaya a usar. Y antes de cubrir nada, confirma qué importe, qué fecha, qué concepto y qué referencia necesita ver, porque si cubres el campo que iban a contrastar, la copia vuelve.
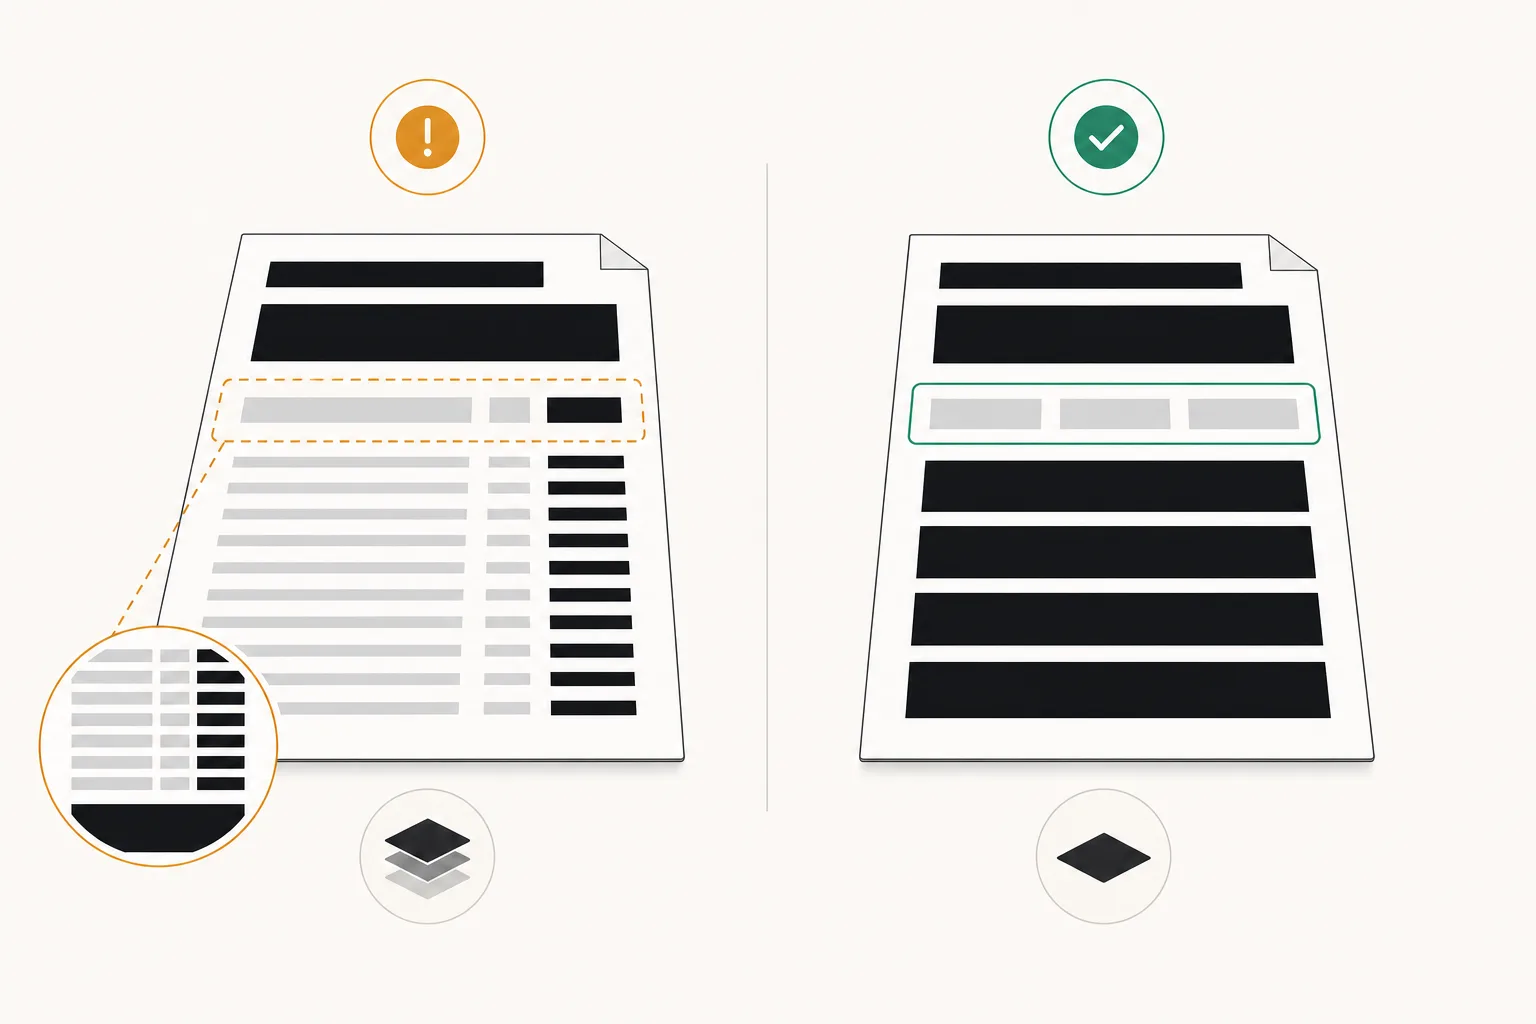
Captura o PDF del banco, y cómo taparlos bien
El formato de partida importa menos que cómo se hace la censura. El PDF oficial del banco suele incluir más campos de la cuenta, y la captura de pantalla arrastra lo que hubiera visible en ese momento, la barra del navegador incluida, que es un caso propio y lo vemos en la guía sobre cómo censurar una captura de pantalla. En los dos casos, el tachado tiene que dejar la información fuera del archivo final y no dibujar encima. En un PDF nativo esto tiene trampa, porque el texto suele seguir debajo del rectángulo y se puede seleccionar y copiar, y lo explicamos en la guía sobre cómo tachar datos de un PDF de forma segura.
Qué comprueba en la práctica quien lo recibe
En los trámites cotidianos lo que se mira es el dato visible, o sea el importe, la fecha y el concepto. Cuando alguien necesita confirmar la autenticidad del documento, lo hace por sus propios canales o contrastándolo con el banco, no examinando el archivo que le mandaste. Por eso el original conviene conservarlo intacto, para poder recurrir a él si alguna vez piden el documento completo, y entregar una copia ajustada al trámite con la disposición a aportar más si hace falta.
Para esto no hace falta una herramienta concreta, hace falta que la que uses entregue un archivo reconstruido. Si el justificante te llegó como captura, cualquier editor de imagen lo resuelve con un relleno sólido. Si llegó como PDF del banco, o lo pasas antes a imagen o usas algo que rehaga la página, porque dibujar encima deja el IBAN debajo.
Cómo lo hace Ofusca
Carga el justificante en Ofusca, en PDF, foto o captura. Puedes usar la búsqueda de texto para localizar todas las apariciones del IBAN o de un nombre y taparlas de una vez, o marcar a mano las filas que sobran. Todo se procesa en tu navegador, el documento no se sube a ningún servidor y la copia exportada se genera de nuevo, sin el texto original bajo las censuras y sin los metadatos del archivo del banco. Si el justificante va a un tercero, el botón de «Finalidad de la entrega» deja escrito el destinatario y el motivo, algo que desarrollamos en la guía sobre cómo indicar la finalidad en una copia. Comprueba el archivo final con la búsqueda del visor antes de enviarlo.
Errores frecuentes con los justificantes bancarios
- Enseñar el saldo para demostrar un pago. El pago se comprueba con el importe, la fecha y el concepto. El saldo no entra en eso y cuenta bastante de ti.
- Tapar tu cuenta y dejar la de la otra parte. El nombre y el IBAN de un tercero son datos personales igual que los tuyos.
- Enviar el PDF del banco con un rectángulo dibujado encima. En un PDF nativo el texto sigue debajo de la anotación. Exporta una copia reconstruida y conserva el original aparte.
- Recortar la captura y no mirar los bordes. En una captura del banco suelen colarse la dirección de la página, otras pestañas y un aviso de notificación.
Preguntas frecuentes
¿Qué datos sobran en un justificante de pago?
El IBAN completo, que basta con dejar en sus últimos dígitos, el saldo, que no interviene en un justificante de pago, y los movimientos ajenos al trámite. Revisa también el nombre y la cuenta de la otra parte, que son datos de un tercero.
¿Mejor una captura de pantalla o el PDF del banco?
El formato importa menos que cómo se haga la censura. El PDF oficial suele traer más campos de la cuenta y la captura arrastra lo que hubiera en pantalla, la barra del navegador incluida. Cualquiera de los dos vale como base.
¿Qué comprueba en la práctica quien lo recibe?
En los trámites cotidianos, el dato visible, o sea el importe, la fecha y el concepto. Quien necesita confirmar la autenticidad lo hace por sus propios canales o con el banco, no examinando el archivo que le mandaste.
¿Por qué un rectángulo sobre un PDF no basta?
Porque en un PDF nativo el texto vive en una capa propia y la anotación queda en otra por encima, así que el dato tapado se puede seleccionar y copiar. Hace falta exportar una copia reconstruida como imagen.
Esta guía cuenta qué lleva el documento y qué suele comprobarse en el trámite, que es lo que sabemos por hacer la herramienta. Lo que se exija en tu caso concreto lo fija quien te lo pide.
Publicada el 30 de julio de 2026. Actualizada el 25 de agosto de 2026. Lectura de 4 min.